⚠️免责声明:本文内容仅为个人实操经验与科普分享,无任何商业推广。所有操作均遵循各大银行官方公开规则及国家金融服务收费规范,不同银行页面入口略有差异,请以自身手机银行实时页面为准。
我先说一句大实话:绝大多数普通人,都在常年给银行交一笔完全没必要的冤枉钱。
这笔钱不多,每月就两三块,扣款短信一闪而过,很少有人特意留意。正因为金额小,大家从来不当回事。但我自己挨个算账,帮家里长辈全部设置完之后才发现,这笔小钱累积起来并不少。有多张银行卡的普通家庭,一年可能省下两三百,而且属于纯浪费,没有任何实际价值。
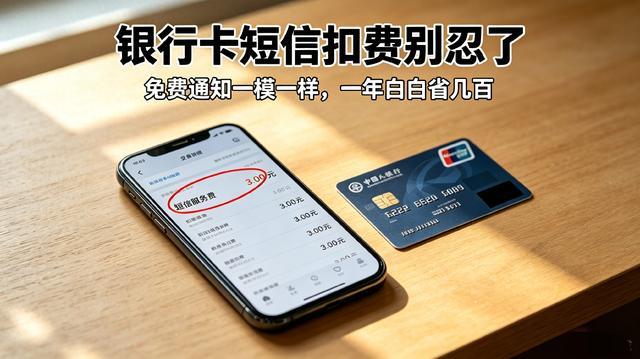
这笔扣费,就是银行卡短信动账通知服务费。
今天我用大白话,把2026年最新的银行卡免费通知设置、扣费坑点、银行规则、完整操作步骤一次性讲透。全程不用跑银行,不用找工作人员,手机上三分钟就能搞定。看完这篇,你名下所有银行卡,不会再产生这笔短信冤枉钱。
一、先算明白:你的钱到底亏在哪?
很多人有个误区:几块钱而已,没必要折腾。
那我给大家算一笔细账,看完就能理解为什么要关掉这项服务。
国内正规银行储蓄卡短信通知包月收费标准:2元—3元/月/卡。
按最低2元计算:一张卡一年扣费24元
按普遍3元计算:一张卡一年扣费36元
现在不少人手里都有多张银行卡:工资卡、社保卡、日常储蓄卡、备用存钱卡、房贷扣款卡,三四张卡很常见。四张卡全年扣费,最少也要一百多元。
最坑的不是收费本身,而是被动扣费、不知情扣费。
依据国家发改委、原银监会发布的《商业银行服务政府指导价政府定价目录》明确规定:银行短信收费服务,必须经过用户主动签约同意,未签约不得擅自收费。
现实情况是,很多人网点办卡时,工作人员默认勾选开通,前1到3个月免费试用。试用期结束,系统自动续费,悄无声息扣钱。不查账单、不主动关注,这笔扣费可以持续好几年。
二、2026年银行规则调整:付费短信性价比大幅下降
近两年各大银行陆续调整规则,2026年落地之后,付费短信的实用价值已经很低。
整理几家主流银行公开调整标准:
1. 招商银行:小额短信通知门槛调到5000元,单笔5000元以下消费,不再发送短信,想要小额提醒只能开通包月付费服务
2. 中国银行、民生银行:短信通知门槛调到100元—300元
3. 各地农商行:免费短信门槛统一上调至100元
4. 中信银行:普通客户小额交易无免费短信,仅高端客户、新市民客户可免服务费
简单翻译:
现在银行自带的免费短信,只推送大额交易提醒。日常买菜、网购、扫码付款这类几十、几百元的小额消费,不会收到免费短信。想要全部小额交易提醒,只能每月花钱开通服务。
重点:付费短信能实现的提醒功能,免费渠道全部可以替代,消息推送速度更快,交易明细更完整。
付费短信唯一优势:手机没有网络时也能接收。放到现在,普通人手机基本全天联网,这个优势几乎没有用处。
免费的手机银行推送、银行官方微信通知,全程零费用,永久免费。不管是1元还是几万的交易,都会实时推送,没有金额门槛。
三、最大认知误区:关闭短信扣费不影响银行卡使用
帮身边朋友设置的时候,90%的人都会担心同一个问题:
“关掉短信扣费,是不是就收不到交易提醒?银行卡还能不能正常转账收款?”
这里说清楚,打消顾虑:
关闭短信服务费,仅仅是关闭这项收费提醒功能,银行卡所有核心业务不受影响。
转账、收款、存取款、房贷扣款、社保扣费、征信状态、账户安全,全都不会受到任何影响。
唯一变化:不再接收银行付费短信,改为接收免费的官方推送通知。
另外还有一点,银行现在的风控预警、异常登录、大额风险提醒,已经不再依靠普通短信发送,优先通过手机银行推送。免费渠道的安全性,反而高于付费短信。
四、三种免费设置方法,新手可直接跟着操作
整理三种操作方式,稳定性从高到低,大家按需选择。
方法一:手机银行APP设置(最稳定,一次设置永久生效)
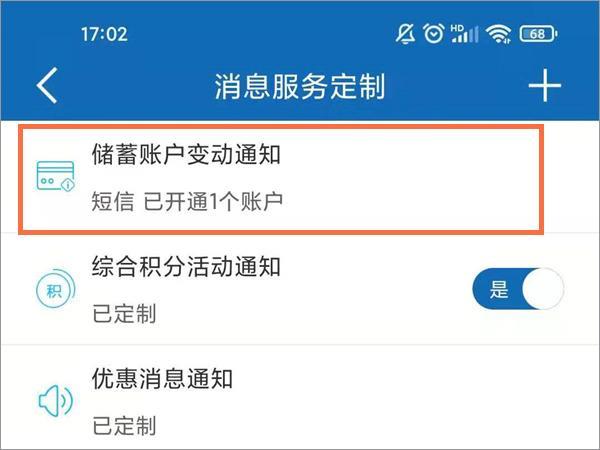
通用操作逻辑,所有银行基本一致:
1. 打开对应银行卡官方手机银行,登录个人账户
2. 在顶部搜索框输入关键词:短信通知、消息服务
3. 进入短信服务费签约页面
4. 选中储蓄卡,点击【注销服务/关闭包月】
5. 短信验证确认,操作立即生效
六大常用银行精准入口(2026最新)
- 建设银行:我的—我的服务—短信金融服务—注销账户通知
- 农业银行:首页搜消息服务—签约管理—关闭扣费服务
- 工商银行:我的—设置—消息通知—短信通知服务—注销
- 中国银行:首页搜短信服务—账户变动通知—关闭付费服务
- 交通银行:服务中心—短信提醒管理—关闭计费项目
- 招商银行:银行卡管理—短信通知—取消包月扣费
关闭付费短信之后,在同一页面打开APP免费推送通知,所有交易实时提醒。
方法二:微信公众号设置(不用下载APP,节省手机内存)
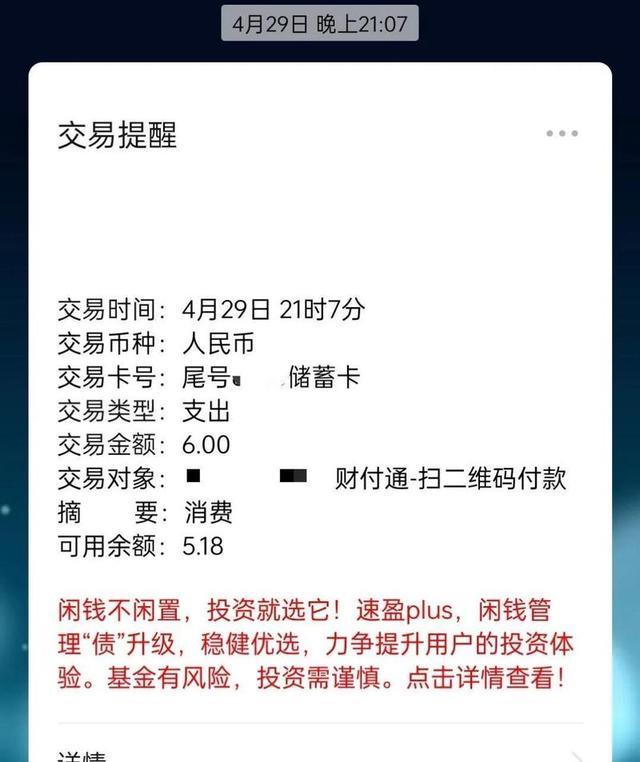
不想安装多款银行APP,可以用微信操作,两分钟完成。
1. 微信搜索对应银行带蓝色官方认证标识的服务公众号
2. 关注公众号,点击底部【账户服务/消息提醒】
3. 绑定本人银行卡,完成实名授权(仅首次绑定需要)
4. 开启【免费动账交易通知】
开通后0元使用,无试用期,不会自动续费。1元消费、资金入账、代扣扣款,微信都会弹窗提醒,响应速度不输短信。
方法三:人工客服代办(适合老年人,无需手动操作)
不会操作手机、担心误点的朋友,可以选这个办法。
翻看银行卡背面的官方客服电话,拨打后转接人工客服。
直接照着这段话告知客服:
“请帮我关闭这张储蓄卡的所有付费短信包月服务,开通免费的线上动账提醒,不需要任何付费增值服务。”
客服核实身份后,一分钟办结,没有附加套路,不产生违约金,账户状态不受影响。
五、重点答疑:大家最关心的4个问题
1. 社保卡、工资卡需要保留短信扣费吗?
不需要。
社保卡医保入账、养老金发放、各类补贴到账,工资卡工资入账,免费推送都可以正常接收,没必要额外花钱。
2. 信用卡要不要关闭短信扣费?
不用改动。
绝大多数银行信用卡自带免费交易推送或短信提醒,不存在包月扣费,无需操作。
3. 关闭之后,后续还能重新开通付费短信吗?
随时可以。
如果后续有需求,APP、网点、客服渠道都能重新开通,没有限制。
4. 切换免费通知,会不会漏掉重要银行通知?
不会。
账单通知、还款日提醒、账户冻结、风控核查、官方公告,银行都会通过手机银行和公众号推送,普通短信早已不是主要通知渠道。
补充一点:两类人群建议暂时保留付费短信
不是所有人都适合关掉付费短信,有两类人可以酌情保留,避免踩坑。
第一类:常年手机没信号、不怎么用微信,只靠短信接收消息的老人。如果手机经常断网,收不到APP推送和微信消息,付费短信就还有实际用处,可以保留1张常用卡的短信服务,其余卡片全部关闭。
第二类:大额资金往来频繁,且没有习惯打开手机银行查看消息的用户。这类人可以自己权衡,没必要一刀切全部关掉。
还有一个容易忽略的细节:部分地方农商行、村镇银行,在你关闭短信服务之后,会同步关闭短信验证码通道。
这种情况极少,但遇到了也不用慌。不是银行卡出问题,只是渠道变更。遇到验证码收不到,直接联系银行客服,单独保留短信验证码功能,只关闭动账提醒包月扣费,两项功能可以分开设置,互不绑定。很多人不知道这两项服务可以拆分,以为关通知就收不到验证码,这也是一个常见误区。
六、省钱真相:赚钱是增量,省钱是存量
很多人觉得省几块钱没必要,不如多赚钱。
但存钱的逻辑很简单:赚钱是增加收入,省钱是守住手里已有的钱。辛苦赚来的钱,没必要被这类小额隐形扣费慢慢消耗。
一张卡一年几十元,几张卡一年几百元,累积五年就是上千元,全部是无意义支出。
这项操作只需要三分钟,一次设置,长期省钱。我名下所有银行卡都关掉付费短信,改用免费通知两年多,没有漏掉一笔交易提醒,银行卡使用一切正常。
结尾互动
看完文章,建议抽空自查名下所有银行卡。
你之前被银行短信扣费持续扣了多少年?手里还有几张银行卡在默认开通这项付费服务?欢迎在评论区聊聊。
#银行卡 #银行短信扣费 #省钱小技巧 #手机银行 #存钱攻略