咱们老百姓过日子,谁手里没个几张银行卡?工资卡、房贷卡、平时买菜刷手机的卡,还有那几张不知道什么时候办的“睡眠卡”。很多人有个习惯,觉得钱放在哪张卡里都一样,反正都在银行,密码也都在自己脑子里,甚至为了方便,把所有钱都归拢到一张最常用的卡里。
今天要跟大家聊的这个话题,可能颠覆很多人的认知:并不是所有的银行卡,都适合往里存大额积蓄。 如果你手里有一类特殊的卡,千万别把它当成“保险柜”,否则可能面临限额取不出、被盗刷风险高,甚至影响征信的大麻烦。
这并不是危言耸听,而是基于咱们国家银行账户分类管理的硬性规定。很多朋友用了多年银行卡,可能连自己手里的卡是“一类”还是“二类”都没搞清楚。今天,咱们就用大白话,把这里面的门道一次性说透,帮大家守好钱袋子。
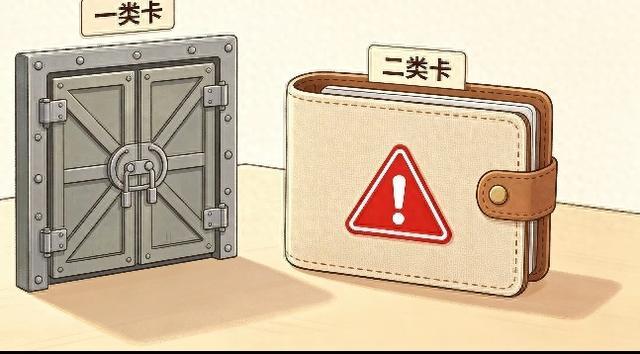
你的卡是“金库”还是“钱包”?
要把这事儿说清楚,咱们得先搞清楚一个概念。从2016年12月1日起,银行对个人账户进行了分类管理,简单说就是分成了“三六九等”:一类户、二类户和三类户。
这就好比咱们家里的房子:
- 一类户是“大金库”: 权限最大,功能最全,钱进钱出没有限额(除了银行设定的转账限额外),是咱们资产的大本营。
- 二类户是“客厅钱包”: 平时花钱方便,但进出的钱有额度限制,适合放零花钱。
- 三类户是“零钱口袋”: 也就是所谓的“小钢镚”,只能放极少的钱,用来买买菜、坐坐车。
很多人“踩坑”的原因,就是把手里的“钱包”(二类卡)当成了“金库”(一类卡)来用,结果钱存进去了,想用的时候发现被“锁”住了。
这种卡千万别存大额,小心“只进不出”
咱们重点说说最容易让人混淆的——二类卡。
现在去银行办卡,或者在手机上自助开卡,很多时候默认开出来的就是二类卡。如果你把辛辛苦苦攒的几万、几十万积蓄存进了二类卡,你会遇到什么麻烦?
1. 每天只能花1万块,急用钱能急死人
二类卡有一个硬性规定:非绑定账户转账、存取现金、消费缴费,单日累计限额是1万元,全年累计限额是20万元。
你可能会说:“我存进去是为了理财,又不花。”但现实情况往往很骨感。举个例子,你家里突然有点急事,或者你看中了一笔大额理财、要交个首付,你发现钱在卡里,但每天只能转出来1万块。这时候你就算急得团团转,系统也不认账,因为它触发了风控限额。
2. 工资发不进来,莫名其妙被退回
如果你把二类卡绑定了公司的工资卡,而你的月薪超过了1万元,那麻烦就来了。因为二类卡每天接收非绑定账户转入的资金上限也是1万元。
每到发薪日,别人都在晒工资条,你的工资却因为“超限额”被银行系统原路退回。你还得跑去银行解释,不仅尴尬,还可能影响工资发放的时效。
3. 房贷还不上,影响征信
这是最严重的一个坑。很多人的房贷还款卡用的是二类卡。平时月供五六千还好,一旦你为了省利息,想提前还一部分本金,比如一次性还10万,系统会直接提示交易失败。
结果就是贷款逾期,逾期记录上了征信报告。到时候你找银行申诉说“我卡里有钱,是限额了”,银行虽然会处理,但这个折腾的过程和潜在的信用风险,实在是不值得。
怎么判断手里的卡是不是“二类卡”?
说了这么多危害,那怎么知道自己手里的卡到底是几类卡呢?其实方法很简单,不用去银行排队,拿起手机就能查。
方法一:手机银行APP一键查询
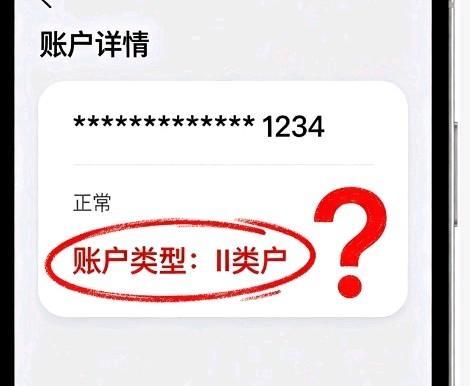
登录你发卡行的手机银行APP,一般在“账户管理”、“我的账户”或者点击具体的卡片详情里,都会明确标注该账户的属性。如果写着“I类户”或者“一类卡”,那恭喜你,这是你的“大金库”,存钱没问题。如果写着“II类户”或者“二类卡”,那你就要警惕了。
方法二:转账测试法
你可以试着往这张卡里转入一笔超过1万元的资金(比如10001元)。如果提示限额、交易失败,或者需要你分几天转入,那它大概率就是二类卡。
方法三:实体卡观察法(不完全准确,但可参考)
通常情况下,咱们在银行柜台,拿着身份证面对面办理的第一张卡,大概率是一类卡,并且有实体卡片。而你在网上自助申请的、没有实体卡的电子账户,绝大多数都是二类或三类卡。但也有一种情况,就是你在柜台办了卡,但因为你在这家银行已经有了一张一类卡,那么新办的这张即便有实体卡,也只能是二类卡。
手里有多张卡,到底该怎么打理?
很多朋友的抽屉里,躺着好几张不同银行的卡。根据规定,同一个人在同一家银行,只能开立一个一类户。也就是说,如果你在工行已经有一张一类卡了,再去工行办卡,只能办二类卡。
针对这种情况,我给大家整理了三套最实用的“管钱方案”,看看你适合哪一种:
方案一:职场新人或刚工作的年轻人
这类朋友资金量不算太大,但消费频次高,喜欢网购、点外卖。
- 配置建议: 1张一类卡 + 1张二类卡。
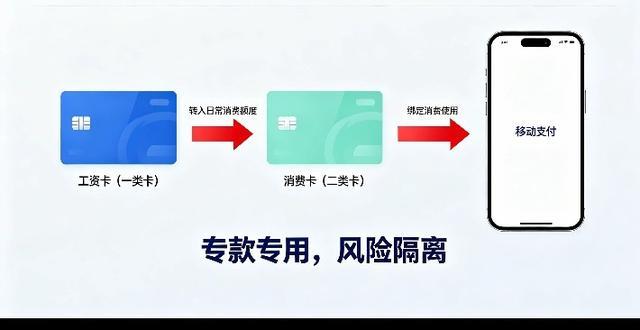
- 操作手法: 把工资卡(一类卡)作为“总指挥部”,只存钱、买大额理财,不绑定任何第三方支付软件(微信、支付宝等)。然后办一张二类卡,专门绑定微信和支付宝。每个月发工资后,从一类卡转个几千块生活费到二类卡里花。
- 好处: 就算二类卡被盗刷,或者手机丢了,损失也就是那几千块生活费,大后方的一类卡资金绝对安全。
方案二:家庭顶梁柱或生意人
这类朋友资金流动大,可能有房贷、车贷,或者需要做点小生意。
- 配置建议: 1张一类卡(主力) + 1张二类卡(日常) + 1张三类户(可选)。
- 操作手法: 务必确认你的房贷、车贷还款卡是一类卡!这是底线。平时买菜、交水电费、扫码支付,全部用二类卡。三类户可以开一个,专门用来绑定那些不常用的APP会员扣费,或者坐公交地铁,因为三类户余额不能超过2000元,彻底杜绝大额盗刷风险。
方案三:中老年朋友或退休人员
这类朋友主要需求是存养老金、领退休金,追求绝对安全。
- 配置建议: 1张一类卡足矣。
- 操作手法: 不要把卡借给任何人,也不要开通复杂的网上支付功能。如果非要网购,可以让子女帮忙办一张二类卡绑定。最重要的是,定期去银行打印存折或流水,确认钱还在“一类卡”这个金库里。
避坑指南:这几个误区千万别踩
在整理银行卡的过程中,还有几个常见的误区,大家一定要避开。
误区一:多办几张一类卡备用
很多人觉得一类卡好用,想多办几张。这是不可能的。同一家银行只能有一张一类卡。如果你手里有两张某银行的一类卡(通常是早期办理的),银行系统现在会进行排查,可能会把你长期不用或者后办的那张降级为二类卡。所以,不用的卡一定要去注销,别占着名额。
误区二:二类卡绝对不能存取现金
其实,经过银行柜面面对面核验身份的二类卡,是可以配发实体卡并存取现金的,但它依然受“每天1万元”的限额限制。如果你只是在网上点的“申请开户”,没有去柜台核验,那就是纯电子账户,确实没法存取现金。
误区三:钱转不出去就是银行刁难
有时候我们会遇到这种情况:从一类卡转5万块到自己的二类卡,是可以的(同行互转通常不限额);但你想把这5万块从二类卡转到别人的卡里,或者转到另一家银行的卡里,就不行了。这是因为二类卡对“非绑定账户”的转出有限额。所以,大额资金调度,一定要用一类卡。
账户安全,重在“分级管理”
说了这么多,其实核心思想就一个:鸡蛋不要放在同一个篮子里,而且篮子还要分大小。
一类卡是我们的“命根子”,里面装着我们的血汗钱、买房款、养老钱。这张卡,最好别绑在那些乱七八糟的购物网站、支付软件上,也别随便借给别人。它就应该静静地躺在你的钱包里,或者只用于柜台业务和大额转账。
二类卡、三类卡,才是我们在互联网上“冲锋陷阵”的先锋。哪怕遇到诈骗、盗刷,损失也是可控的。
现在的电信诈骗手段层出不穷,很多受害者都是因为一张卡里存了所有身家,一旦被攻破,瞬间倾家荡产。如果我们养成了“分级管理”的习惯,给账户装上“防盗门”和“保险柜”,风险就会大大降低。
赶紧自查,别让“死钱”卡住生活
看完这篇文章,建议大家现在就拿起手机,打开你的银行APP,或者翻翻钱包里的卡片。
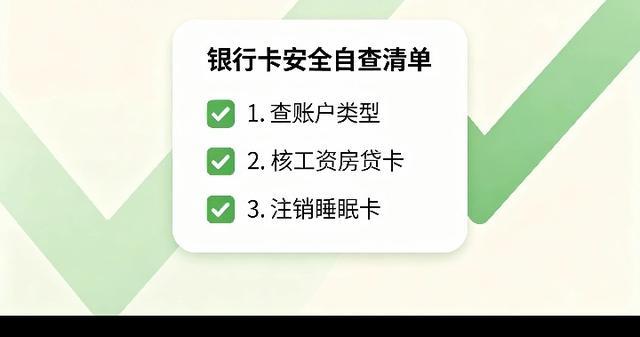
第一,看看你常用的那张存着大钱的卡,到底是不是一类卡?如果是二类卡,赶紧带上身份证去银行柜台升级,或者把钱转到其他银行的一类卡里。
第二,看看你的工资卡、房贷卡,是不是二类卡?如果是,立刻去银行处理,别等到发工资或者还贷款那天出问题。
第三,清理一下那些常年不用的“睡眠卡”,特别是二类、三类电子账户,该注销的注销,免得泄露个人信息。
银行卡虽小,里面的学问可大着呢。别因为一时的大意,让辛辛苦苦攒下的钱“动弹不得”。
互动话题
你手里有几张银行卡?你知道它们分别是一类卡还是二类卡吗?有没有遇到过转账限额的尴尬事?欢迎在评论区留言,说说你的经历,也顺便提醒大家避避坑!
如果觉得这篇文章有用,别忘了点个赞,转发给身边的亲戚朋友,帮他们也查查卡!
免责声明: 本文内容基于当前银行账户管理相关规定整理,仅供参考。具体账户限额及功能以各银行实际执行为准,办理业务请咨询银行官方客服或前往网点。