大家好,我是你们的老朋友,头条号编辑。今天咱们聊点实在的,关乎每个人钱袋子的事。最近后台好多粉丝私信我:“听说银行存款利率又要降了,我存了20多万,心里没底啊!”别急,今天咱们就掰开了揉碎了说说,明后两年,银行存款到底会怎么变?尤其家里存款超过20万的,这3个准备一定要提前做好,不然可能吃大亏。
先说个真事儿。上周我表叔去银行存钱,一进门就傻眼了——原来三年期定存利率还有3%,现在降到2.6%了。更让他郁闷的是,银行经理还一个劲儿地推荐什么“结构性存款”,说是保本,但收益不确定。表叔回来后直叹气:“这年头,存钱都变成技术活了。”其实不只是他,我身边几乎所有有存款的朋友都在讨论这事。为啥?因为现在银行不是“抢着存”,而是“不想让你存太久”。为啥?你懂的,银行自己也要控制成本,利率下行是大趋势。
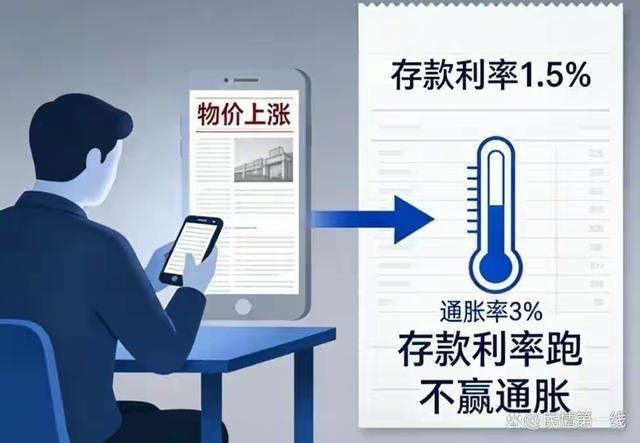
你可能觉得:“我就20万,能有多大影响?”别小看,我给你算笔账。20万定存三年,按以前3%的利率,到期利息是18000块。如果降到2.6%,利息就变成15600块,少了2400块。这还不算通胀。如果通胀率按2%算,实际购买力就缩水了。明后年,各大银行大概率还会继续下调存款利率,尤其是长期存款和大额存单。到时候,你手里的钱可能越来越“不值钱”。这不是危言耸听,而是金融市场的必然规律。
那问题来了:我们普通老百姓,尤其是存款在20万以上的家庭,到底该怎么应对?别怕,老李结合我多年的财经观察,给大家总结了三个关键准备。只要你做好这三点,不仅能让你的存款保住购买力,还能让钱“生出更多钱”。
准备一:打破“定存思维”,学会“阶梯式存钱”
很多家庭有个习惯:一有钱就存三年、五年定存,觉得省心。可现在的市场环境,这种“一锤子买卖”风险太大了。为啥?因为利率还会降,你存了五年,结果第二年利率涨了(虽然概率小),或者你急需用钱,提前取出来利息全变活期,那叫一个亏。所以,我建议把20万分成几份,比如5万存一年,5万存两年,10万存三年。这样每年都有一笔钱到期,既能享受相对高的长期利率,又能保持流动性。如果到期后利率还在降,那到期的钱可以再存成更短的期限,灵活应对。这就是所谓的“阶梯储蓄法”,比你死存一笔要聪明得多。
准备二:别把钱都放一个篮子里,适当配置“无风险”替代品
你可能会说:“你不让我存定存,那放哪里?股票基金?我可不敢。”对,普通家庭最怕风险。但除了银行存款,还有几种几乎零风险的产品。比如国债,国家背书,利率比同期限定期高一点,而且是复利。还有储蓄国债,三年期利率目前还在2.8%左右,比银行高。另外,大额存单虽然抢手,但只要20万以上就能买,也是保本保息的。不过最近大额存单越来越难抢,一出来就秒光。所以你得眼疾手快,多关注银行APP。还有一个东西很多人忽略了——结构性存款。它保本,但收益浮动,挂钩汇率或指数,下限可能比定存低,但上限可能高一点。适合对收益有一定追求、又能接受波动的朋友。
准备三:主动提升“赚钱能力”,用现金流对抗利率下行
说实话,存款利率再低,也抵不过你每个月多赚2000块。明后年,经济形势可能依然有压力,但机会也藏在角落里。存款20万以上的家庭,说明有一定的经济基础,这时候更应该把精力放在“开源”上。比如学一门新技能,做点副业,或者合理利用手上的闲钱去投资自己。我见过太多人,天天盯着那点利息,结果因为焦虑乱投资,亏得比利息还多。其实,对于普通家庭来说,保住本金是第一位的,然后才是追求收益。如果你能通过主业或副业每年多赚两三万,那点利息损失根本不算什么。另外,注意合理消费,别因为利率低就冲动花钱,更别轻信那些“高息理财”的骗局。记住:你盯的是利息,骗子盯的是你本金。
最后,想说:银行存款变天,不是坏事,而是倒逼我们改变理财观念。以前闭着眼存钱就能躺赚,现在不行了。但只要做好这3个准备,你不仅能守住财富,还能让它跑赢通胀。记住,财商比存款数额更重要。如果你觉得有道理,点个赞,转发给身边有存款的朋友吧。咱们下期见!