三块钱,能干什么?买不了一瓶水,加不了一次油,可能掉在地上都懒得弯腰去捡。可就是这三块钱,悄无声息地从我爸的工资卡里溜走了整整六年,算下来216块,他老人家浑然不觉。要说这事怪谁?怪银行太“贴心”,也怪咱们太大意。
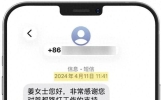
事情是这么发现的。上个月我帮老头子翻手机账单,一条条记录往下滑,猛然瞧见每月固定冒出一笔“短信服务费”,不多不少,正好3块。我心里咯噔一下,往前一路追查,好家伙,足足72个月,月月不落,雷打不动。我问他知不知道这事,他一脸茫然,说银行发短信提醒余额变动,天经地义,哪还要收钱的道理。你瞧,这就是信息差吃出来的哑巴亏,温水煮青蛙,煮的就是咱们的钱包。
其实这笔钱有个学名,各家叫法不一,什么信使费、消息服务费、动账通知费,五花八门,本质一样:银行帮你盯着账户,每笔进出发条短信,月费两块三块四块不等。单看不起眼,架不住日积月累,一张卡一年三四十,两三张卡一叠加,几年下来几百块就打了水漂。多少人跟家长一样,蒙在鼓里当冤大头,钱花了连个响都没听见。
想止损?根本不用跑网点,手机上动动手指就搞定。打开银行APP,在搜索框里敲“短信通知”或者“动账提醒”,跳出来的页面里直接关掉即可。工行要搜“工银信使”然后终止服务,建行搜“消息服务定制”把短信开关一关,农行藏在“我的账户-详情-更多”里头,中行搜“账户动账通知”,邮储在“我的-设置”里找。老人不会摆弄智能手机也别慌,打卡片背面的客服电话,工行95588、建行95533、农行95599,接通人工,报上卡号后四位,一句“帮我取消收费短信”,核实身份立马办妥。部分银行还支持短信退订,比如建行发QXTZ加卡号后四位到95533,农行发ZXTZ加账号后四位到95599。
有人犯嘀咕:关了短信,钱被人转走了我岂不是两眼一抹黑?这担心纯属多余。收钱的短信通知跟账户安全是两码事,验证码、风险提示照样畅通无阻。真正该做的是把免费的提醒开起来。两个渠道任你挑:一是手机银行APP的推送通知,在关闭短信的页面附近就能找到开关,记得去手机系统设置里给APP放行,不然推送被拦在门外等于白搭;二是关注银行官方微信公众号,认准那个带蓝色认证标识的,绑卡之后动账提醒秒到。试过就知道,微信弹消息比老短信还快半拍,免费的东西反倒更利索。
至于已经交出去的钱,能不能要回来?这事儿得碰运气。核心看一条:当初开通时你本人是否知情、是否签过字。像我爸这种情况,银行翻遍记录也拿不出他本人确认的凭证,客服走流程把216块全退了回来。可要是当初在柜台白纸黑字签过名,那就属于自愿掏腰票,退回来的希望渺茫。想试一试的朋友,拨通客服就这么说:查流水发现长期扣短信费,本人从未主动申请过这项业务,麻烦核查开通记录并申请退费。行不行让银行去查,问一句总归不吃亏。
还有两个坑得提前绕开。头一个,工资卡、社保卡先别急着关,有些单位跟银行有协议,短信费本来就该单位承担或者直接减免,先翻流水确认真金白银在扣再动手,别稀里糊涂把免费服务给关了。第二个,关掉收费短信不等于短信全断,比如建行,500块以上的大额交易短信照样免费推送,小额才走APP和微信,不必担心彻底失联。
216块退回来那天,我爸叹了口气:钱不算多,白扔六年,心里憋屈。这话戳中了要害。三块钱太小,小到没人愿意为它较真,可正是这份“懒得计较”,让多少本该属于咱们的钱悄悄蒸发?今天花两分钟,翻翻你的账单,搜搜那些关键词,关掉收费的,打开免费的。举手之劳,何乐不为?
你有多久没查过自己的银行卡流水了?评论区聊聊,说不定你也是那个蒙在鼓里的人。
特别声明: 本文基于个人实操和公开的银行服务信息整理,仅为日常操作参考。各银行APP名称、入口位置、短信指令和退费政策存在差异,具体以你所用银行官方页面和客服答复为准。退费结果由银行根据开通记录核实决定,本文不构成任何办理承诺。