很多朋友看完我的上篇文章,说自己也频繁收到网贷催收短信,一看到"高风险账户、一次性结清、起诉"这类字眼,整夜焦虑睡不着。
我之前也是这样,看到短信里写着限定时间还款,心里瞬间紧绷,害怕立刻被起诉、退休金被冻结。这段时间一点点学习、求证,今天把我总结的经验分享给大家。
一、先看懂催收短信的底层逻辑
我曾经收到网贷平台发来的催收短信:告知账户划为高风险,要求当日18点前一次性还清全部欠款。
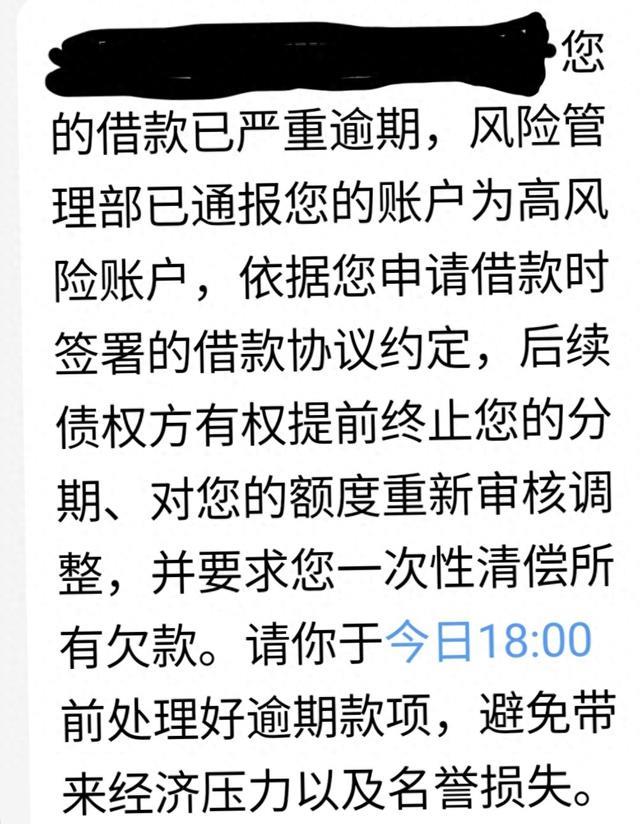
这里要记住核心一点:**这类属于商业催收的警示短信,目的是施压,不等于到期就起诉。**
借款合同里平台确实约定逾期有权要求一次性结清,但这只是民事合同约定,并不是法院的判决。短信里写的"名誉损失",对民事债务来说没有强制效力,欠钱属于民事纠纷,**不会坐牢**,不用被文字吓到。
催收最喜欢用这些高频词制造恐慌:
- 高风险账户、移交风控、终止分期
- 限今日X点前结清,否则起诉、上报失信
- 通知家人、单位,冻结资产
看到这些词,先稳住,优先截图保存,不要马上慌乱借钱还款,避免新增负债。
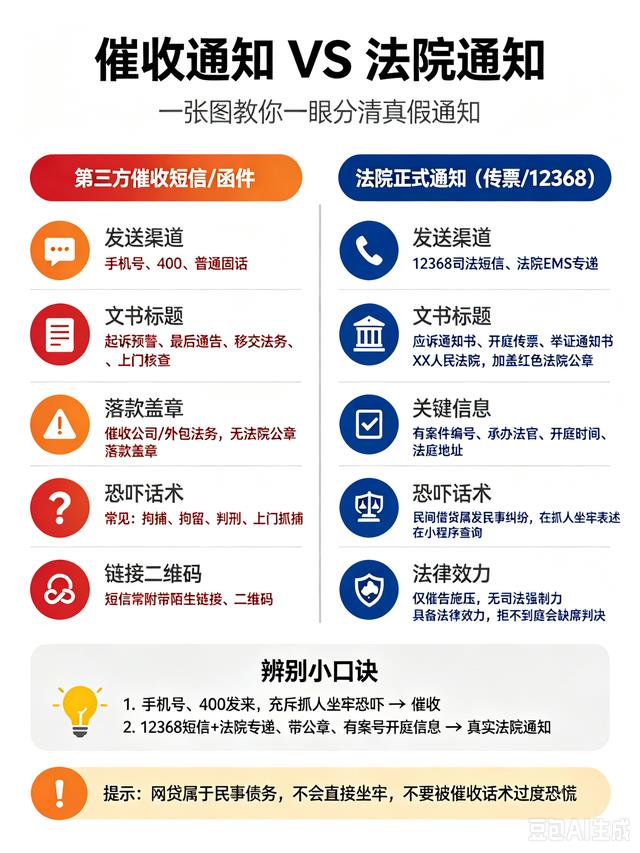
二、重点:怎么区分【催收通知】和【法院正式通知】
✅ 真正法院的通知,只有这几种:
1. 12368官方司法热线发来的短信,会标注案号、承办法院、调解员联系方式
2. 法院邮寄纸质传票、应诉通知书,带法院红色公章
3. 人民法院在线服务小程序里,可以查到案件记录
❌ 催收短信特征:
发送号码一般是106开头的短信通道,不会有案号、法院名称、公章。哪怕短信写"移交法务、准备起诉",也只是平台前置告知,不等于案件已经立案。
三、催收来电和短信,我的实操处理办法
1. 短信:全部截图保存,单独建相册归档。**可以选择不回复**,不用每一条都去回应。如果需要留证回复,简短表明诉求即可,不进行多余争辩。
2. 催收电话:**可以选择不接听**。如果选择接听,一定要开启录音,只固定表达一段话,不多聊个人生活,不被对方带节奏:
"我因遭遇电信诈骗,收入有限,有还款意愿,但没有能力一次性结清。希望走官方渠道协商分期、减免罚息,相关报案材料我可以提供。"
说完这段话,对方反复施压就可以礼貌结束通话,不用和对方争辩。
⚠️ 几条不能踩的红线:
① 不要承诺超出自己能力的还款金额,随口答应又还不上,会留下不利记录
② 不要向陌生来电转账、私下转钱,还款只走APP官方渠道,谨防二次被骗
③ 不要为了凑钱向亲友大量借贷,会造成二次债务危机
四、提前做好兜底准备
就算后续平台真的起诉,也不是无路可走。像我这样,提前准备好全套材料:立案告知书、退休金流水、调解申请书、预留基本生活费申请书。到法院调解阶段,可以向法官说明自身收入情况,申请在保留基础生活费的前提下协商还款。
债务已经发生,恐慌解决不了任何问题。催收的目的是拿回欠款,而不是立刻起诉,很多短信只是批量发送。遇到同类情况,先冷静,留存证据,守住自己的基本生活底线,理性应对。#反诈警示##网贷逾期#