在上海交了27年社保,测算养老金才4195元!看完账单,我如梦初醒
前段时间闲着没事,我在上海社保APP上做了一份养老金模拟测算,当屏幕跳出4195.6元这个数字的时候,我半天没有回过神。
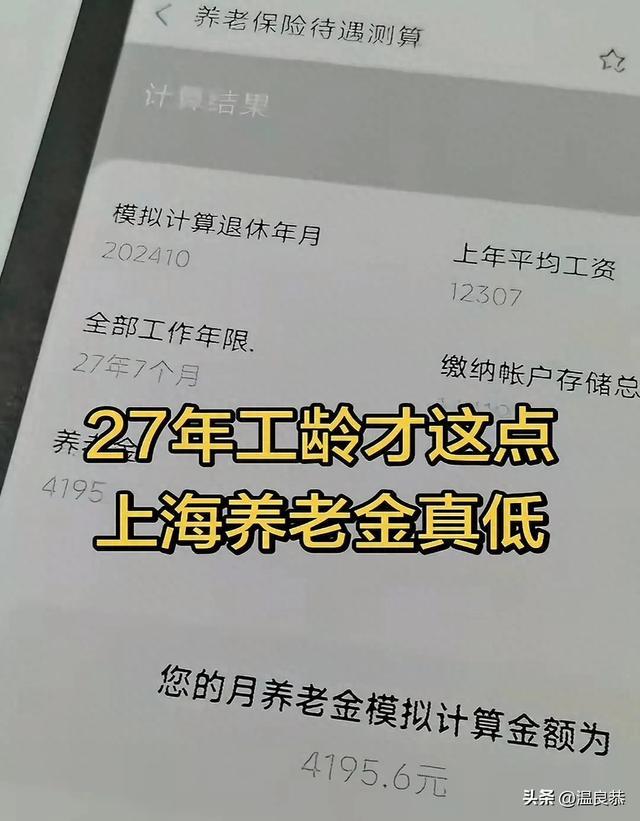
我在上海打工,社保累计交了27年7个月,算下来工龄不算短。上海上一年度的社会平均工资达到12307元,放眼全国都是第一梯队。说实话,之前我心里一直有个念想:大城市社平工资高,只要在这里交满社保,将来退休养老金肯定差不了,少说也要五六千起步。
可这份测算结果,直接打破了我多年以来的幻想,心里多少有点失落。
今天就以我的亲身经历,掏心窝子跟所有在大城市打拼的工友们说一说,很多外来务工人员,都踩了同样一个养老大坑。
先说说我的情况,二十多年前我就来到上海谋生,一直在私企上班。公司为了节省成本,这么多年,养老保险一直都是按照上海的最低缴费标准缴纳。以前我对社保一知半解,天真地认为,只要社保不断缴,熬够年限,等到将来在上海办理退休,靠着大城市的高社平工资,退休金自然水涨船高。
直到这份养老测算单摆在眼前,我才真正读懂养老金的计算规则。很多人都和过去的我一样,陷入一个认知误区:参保城市的社平工资高,养老金就一定高。
其实社平工资只是计算养老金的一把尺子,真正决定养老金高低的核心,还是我们自己一辈子的缴费档次。
养老金的基础部分,是取退休地社平工资和本人指数化月平均缴费工资的平均值。即便上海的社平工资有一万两千多,如果我们常年按照最低档参保,个人的平均缴费指数很低,两者平均之后,基础养老金直接就被拉下来一大截。
再看个人账户养老金。个人账户里面的存款,全部来自每个月个人8%的养老保险缴费。这么多年一直选择最低基数,每个月划入个人账户的钱十分有限。整整27年多的时间,账户的累计储存额并不乐观,分摊到每个月,个人账户养老金自然也就高不起来。
这就造成了非常无奈的现实:人在一线城市辛苦打拼大半辈子,工龄也足够长,可因为长期低基数参保,最后预估的养老金并没有大家想象的丰厚。
客观来讲,27年工龄,能够拿到四千出头的养老金,相比老家同等缴费条件下三千出头的待遇,已经高出一截。可上海的生活成本摆在那里,物价、买菜、看病、房租样样开销都大。四千多块钱,放到小县城可以过得从容安逸,但是留在上海养老,仅仅够维持最基础的日常生活。
这也是千千万万来大城市打工打工人的困境。我们背井离乡,起早贪黑,以为只要熬够社保年限,晚年就多一份保障,却忽略了缴费档次这个关键条件。
经历这件事,我总结了几条实打实的经验,送给还在大城市缴纳社保的朋友们。
第一,不要迷信大城市退休。并不是只要在一线城市交满社保,就一定能够拿到高额养老金。如果长期选择最低档缴费,就算退休地社平工资再高,最后的退休金同样达不到预期。
第二,工龄很重要,但缴费基数才是养老金的天花板。条件允许的情况下,尽量提高社保缴费档次,长缴加多缴,二者缺一不可。只拼年限、不拼基数,几十年下来待遇差距非常明显。
第三,提前规划自己的养老归宿。常年最低基数参保的人,可以提前把户籍地和参保地两地的养老金待遇做一个对比,综合将来的养老地点、生活开销,再决定最终在哪里办理退休,不要等到临近退休才后悔。
我二十多年的路已经走完,一切都已成定局。只希望我的这份养老测算经历,能够提醒更多在外打拼的普通人,早点看透社保的底层逻辑,提前规划,别等到临近退休,才留下难以弥补的遗憾。