行业寒冬的十字路口,IT企业该如何抉择?
{G端信息化的冬天,比想象中冷。
我翻了政务、公安、交通、水利、环保、智慧城市六个方向、近三十家上市公司五年的报表,结论很扎心:2021 年这些公司合计还在赚钱,到2025年多数在亏。这不是某一家经营不善,是整个行业在拐弯。
文章有点长,但如果你也在这个行业,建议花五分钟看完 —— 文末写了眼下还能走的三条路。}
作为行业老兵,二十多年浮浮沉沉,本人先后干过程序员、项目经理、咨询、总监、部门负责人,亲历了这个行业从外包到定制开发、从集成到产品化的几轮起落。2023年,自己负责的经营板块严重萎缩,无奈退回老本行,继续做咨询。
那时候失落归失落,但对行业本身还没太悲观——东方不亮西方亮,旧业务没了,新业务总会长出来。
真正让我心里打鼓的,是今年。整个上半年,部门签回来的合同金额超乎想象的低,抵不过三年前一个月的量。而且我们部门业务横跨好几个行业,不像早年只盯一个口,抗风险能力本该更强。
我翻了公司其他板块的半年报,除了一个当下热门赛道的签单在涨,其他板块全在缩,公司最核心的一条业务线(曾经全国排名前三)上半年收入直接掉了六成。更可怕的是,有些经营单位上半年签的单子相当一部分来自分包合作,而非直接中标——行业内的人都清楚分包是什么意思。
一、把几家上市公司数字加总,看到的是什么
与其在一线感受冷暖,不如把几个细分方向的上市公司五年报表拉出来,把几家公司数字累加到一起,省得被某一家的个例带偏。下面所有数字单位都是人民币亿元,营收和归母净利润并列,时间跨度2021年到2026年上半年。
注:以下数据均来自各公司公开年报及半年报,由本人整理汇总,如有错误请及时指正。
1. 政务信息化:5家头部公司,利润五年从赚13亿到亏12亿
把太极、新点、博思、数字政通、浪潮软件这5家加总,2021年合计营收约182亿、净利润13.6亿;2025年合计营收掉到134亿、净利润直接变成-12亿。2026年上半年,5家合计营收37亿、净利润-6.1亿,还在往下走。
一句话:营收少了四分之一,利润直接由正转负。
2. 公安政法:5家公司,连续四年合计亏损
华宇、国投智能、高新兴、金桥信息、通达海这5家加总,2021年合计营收125亿、净利8.3亿;2022年就变成-10亿,此后一路亏,2023到2025年合计净利分别是-15.4亿、-12.8亿、-11.9亿。2026年上半年还在亏3.8亿。
法院、检察、公安这几个口的IT预算,不是某一家公司的问题,是整个口的问题。
3. 交通:龙头硬撑,小厂连续流血
千方、万集、金溢、皖通、多伦5家加总,2021年合计营收133亿、净利3.1亿;2024年合计净利-14.6亿;2025年千方科技是板块内唯一盈利的公司,2025年实现归母净利润2.68亿元,带动板块整体亏损从2024年的-14.6亿收窄至约-4亿。2026年上半年合计亏1.9亿。
分化最大的一个板块:做交通工程和硬件的千方活下来了,做ETC、车路协同的小厂连续多年亏损。
4. 水利:工程有钱,软件没钱
超图、大禹节水、和达、威派格4家加总,2021年合计营收54亿、净利4.2亿;2025年合计营收67亿、净利-1.3亿。水利口的特点很清楚——做节水灌溉工程的大禹节水一直没亏,纯做软件和智慧水务的反而在亏。
5. 环保:运营撑着,设备在缩
佳华、先河、力合、中电、首创5家加总,2021年合计营收253亿、净利约19亿;2025年合计营收216亿、净利17.9亿。表面看利润还行,但这17.9亿几乎全是首创环保、中电环保这类做污水处理运营的公司贡献的。做监测设备和信息化的那几家,连续多年在亏。
环保口也是分化:手里有稳定运营现金流的活得好,靠政府建站预算的已经见顶。
6. 智慧城市:增收不增利,转型者众
东软、久远银海、宏景、时空、杰创5家加总,2021年合计营收115亿、净利14.4亿;2025年合计营收157亿、净利-4.9亿。营收五年还涨了36%,利润却从14亿变成了负5亿。
板块里唯一的亮色是宏景科技——智慧城市主业做不下去,转身做智算中心,2026年上半年半年就做了18亿营收、赚了1.4亿。纯政府项目公司如时空科技,连续四年亏损。
二、几个扎心的现实特征
把六个板块放在一起看,有几个共同特征,绕不开。
第一,营收顶点一致出现在2021到2023年。此后要么停滞,要么下滑,只有东软、大禹节水、千方少数几家2025年营收回升。
第二,利润比收入跌得快。2021年这几十家上市公司合计还有几十亿利润,2024年合计亏掉大几十亿。2025年靠千方、大禹、中电、首创、宏景几家扭亏,亏损收窄,但整体还是负的。
第三,活下来的公司长一个样:要么手里有运营现金流(污水处理费、财政非税续费),要么产品化做得早(医保系统、财税SaaS),要么干脆转了赛道(宏景转智算、千方转硬件)。
第四,伤最重的也长一个样:纯政府项目集成商、前几年靠并购冲规模的、吃单一行业预算红利吃到见顶的。
第五,2026年上半年的信号不乐观。除了宏景、高新兴、力合、中电这几家,大部分公司半年报还在亏,行业没有看到全面反转。
三、三条活路,选哪条?
行业拐弯已经两年多了,我是刚拐弯就被甩下车的那批人。但路总得走,结合这两年的观察,传统做G端的IT公司,眼下大概三条路。
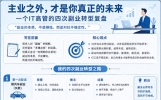
传统IT公司眼下的三条出路如下图所示:
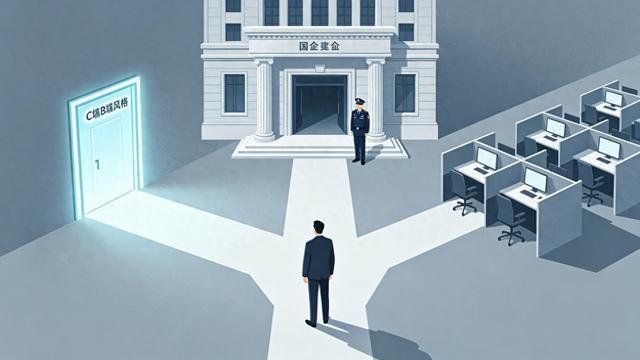
第一条:守住G端基本盘,同时拓展C端或B端
这条路最难,但天花板最高。科大讯飞2025年喊出“做强C端、做深B端、优选G端”,本质就是承认政府项目不好做了,要从“接单子、做定制”转向“卖标准化产品、收持续服务费”。
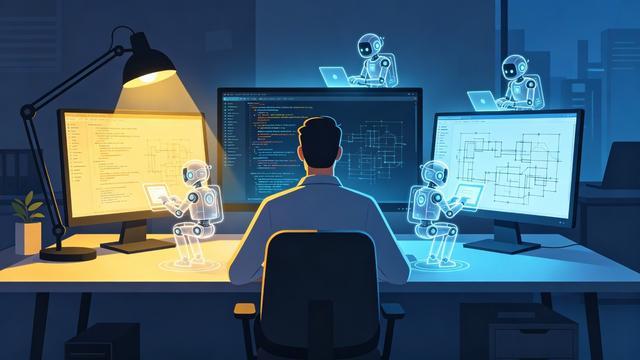
科大讯飞的选择代表了一种方向——用C端和B端的标准化收入对冲G端的不确定性。但对绝大多数没有C端基因、也没有并购财力的中小IT公司而言,这条路几乎走不通。有财力的上市公司可以靠并购切入C端或B端。更多公司的现实选择,是借助AI把成本打下来——已经有同行搭出“架构师+AI程序员”的编制,开发成本砍掉一半,跑通了。
“架构师+AI程序员”的新开发模式如下图所示:
第二条:抱大腿,给国企和运营商当伙计
这几年,部分上市公司高管因配合调查等原因短暂失联的新闻时有出现。业主单位为了规避审计风险,招投标时越来越倾向让运营商、央企国企这种“有头有脸”的单位来兜底。各地交投、水投、城投下面,基本都有一家信息化子公司。
自己赤膊上阵拿单子越来越难,不如退一步,给国企总包做分包、做伙计。利润薄了,但至少有活干、公司还活着。运气好,将来被收购整合也不是没可能。
第三条:卖人头,纯人力外包
说出来有点心酸,但这是很多中小公司眼下最现实的活法。
现在的国企也在调整策略。过去分包是整包切给一家,被对方“绑架”了还得持续买服务。现在不这么干了——业主出需求、出架构师,分包方就出几个人,项目做完源代码全留,后续自己升级。
本质上,软件公司把自己卖成了“高级人力外包”。以近期数字安徽有限责任公司发布的人力外包服务联合采购项目为例,招标范围明确为“交付实施、研发、运维运营等技术型基础岗位人员”,服务期最长3年,资金来源为自筹。这类项目正是“卖人头”模式的典型标的。
但这条退路本身也在收窄。2026年央国企派遣工占比降至7%,超限企业需在年底前整改,“假外包、真派遣”的合规风险正在被监管重点关注。国企对外包供应商的审查越来越严,单纯的“卖人头”如果不具备真正的交付能力,未来同样面临被淘汰的风险。
四、写在最后
有财力、有技术储备的公司,当然该咬牙走第一条路。但对大多数中小公司和普通从业者来说,先活下来才是正经事——抱得住大腿的抱大腿,抱不住的就踏踏实实做交付、控成本、别垫资。
行业寒冬不会一夜过去,但十字路口上的选择,决定了三年后你还在不在桌上。
至于行业寒冬下,IT人该如何存在,我其实也没有特别好的想法,欢迎大家一起讨论。
如果这篇文章对你有启发,欢迎点赞、在看、转发给还在这个行业里的朋友。你所在的公司现在走的是哪条路?是转C/B端、抱国企大腿,还是老老实实做交付?评论区聊聊。
#IT行业 #政务信息化 #行业寒冬 #程序员 #软件公司转型 #AI编程 #人力外包 #国企 #数字化转型 #咨询老兵